
文 |议史纪
比实体店关店更恐怖的是:中国正在失控的商铺空置潮持续扩大。
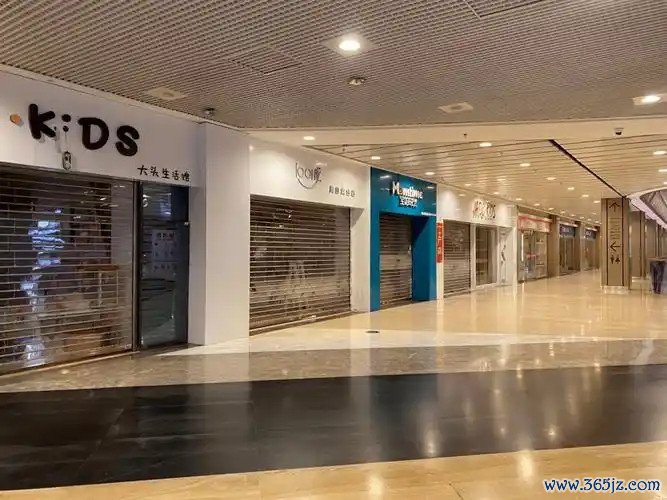
很多人逛街时都有这种错觉:门头亮着灯,电梯在转,人也不少,好像一切还行。
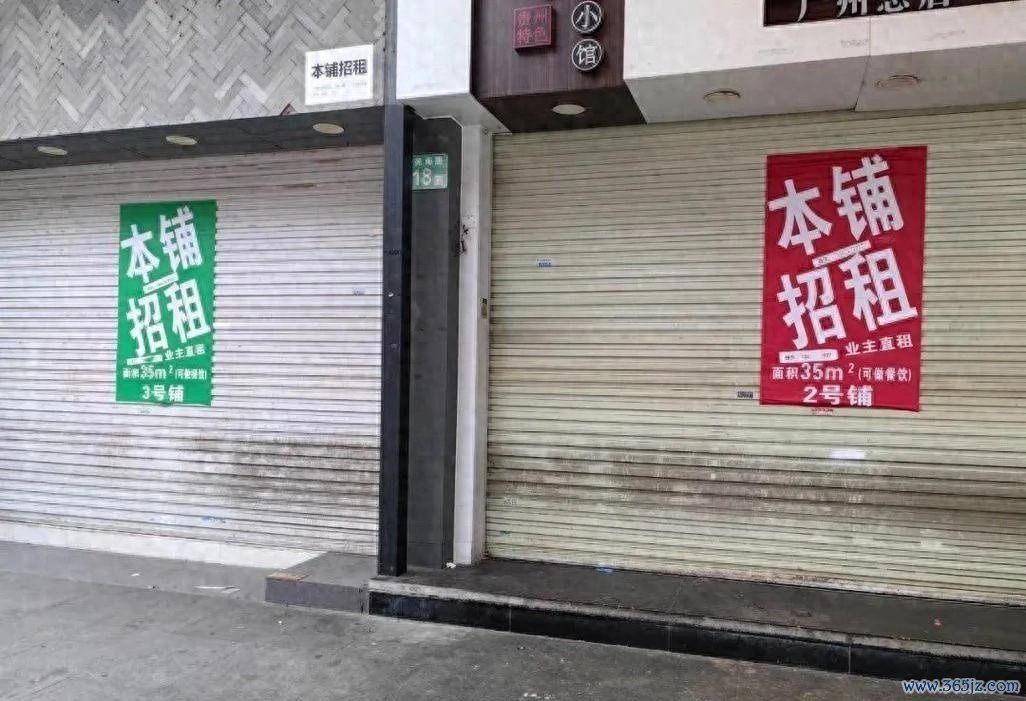
可只要你多抬头看几眼,就会发现一排玻璃门上贴着“招租”,商场导览图上一大片灰色“筹备中”,有些位置一年到头换来换去,最后干脆空着。
商铺空置越多,越说明原来的赚钱逻辑顶不住了。更现实一点讲,过去“买个小商铺,租给别人吃租金”的老思路,正在全国范围内被一块块“招租”牌子慢慢抹掉。
空铺才是真正的“伤筋动骨”
如果拉一条时间线,从疫情后几年到现在,实体商业的关键词一直没变:租金往下走,空置往上爬,新增项目开得少,老项目顶得累。
国家统计局公布的数据表明,2025年社会消费品零售总额继续增长,增速比前一年还略微加快,说明钱不是完全不花了,只是花的地方变了。
商务主管部门也多次强调,批发和零售业整体保持恢复态势,结构在优化,线上线下一体化在加快。
宏观指标在涨,为什么商铺还是那么难租?
一边是数据报告里“增长”“升级”的关键词,另一边是很多城市主干道上一排排空着的卷帘门,这种割裂本身就是信号。
看商业地产行业的公开年报,近几年有几个特征比较明显。
一是商业存量已经很大,很多核心城市的人均商业面积已经不低,有的地方甚至被业内直接点名“供给偏多”。
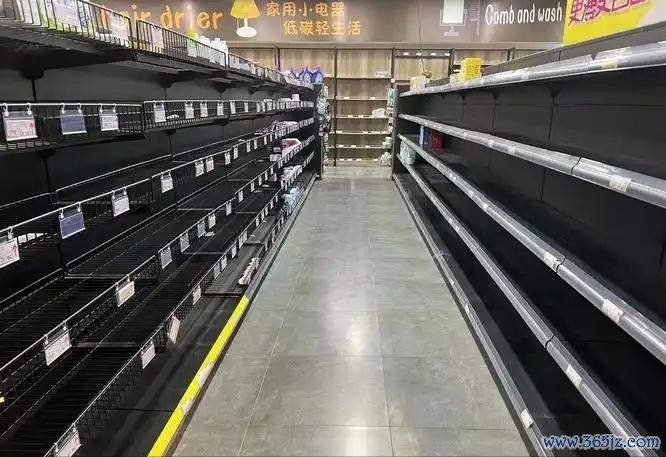
二是购物中心和商业街的空置率分化严重,一线和强二线里位置好、运营强的项目出租率还能维持在较高水平,甚至接近满租,但中小城市、老城区、配套滞后的项目,空置率动辄超过两位数。
行业研究报告提到,大概有三成左右的购物中心空置率在10%以上,这已经不算小问题。
中指研究院统计的商铺租金指数显示,2025年典型购物中心和商业街的平均租金整体是小幅下行的,全年累计跌幅虽然不算惊悚,但趋势很明确:房东想涨价越来越难,维持原有租金都成问题。
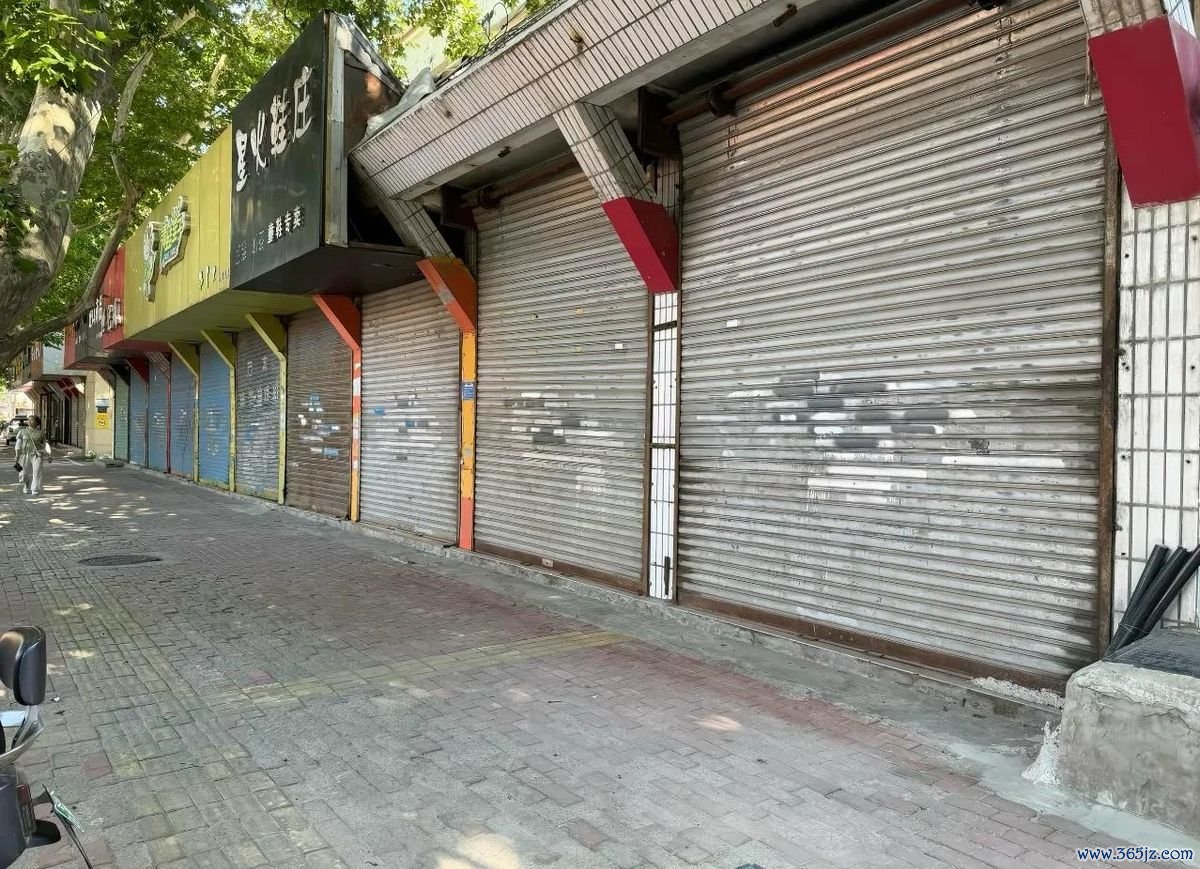
空置本身还会放大负面效应。一条街上,空铺占到一小半,路人心里就会自动打个问号:这地儿是不是不行了。
人气往下走,剩下还在咬牙经营的店,收入也被拖下去,扛不住又关一批,街区整体就往“恶性循环”的方向滑。
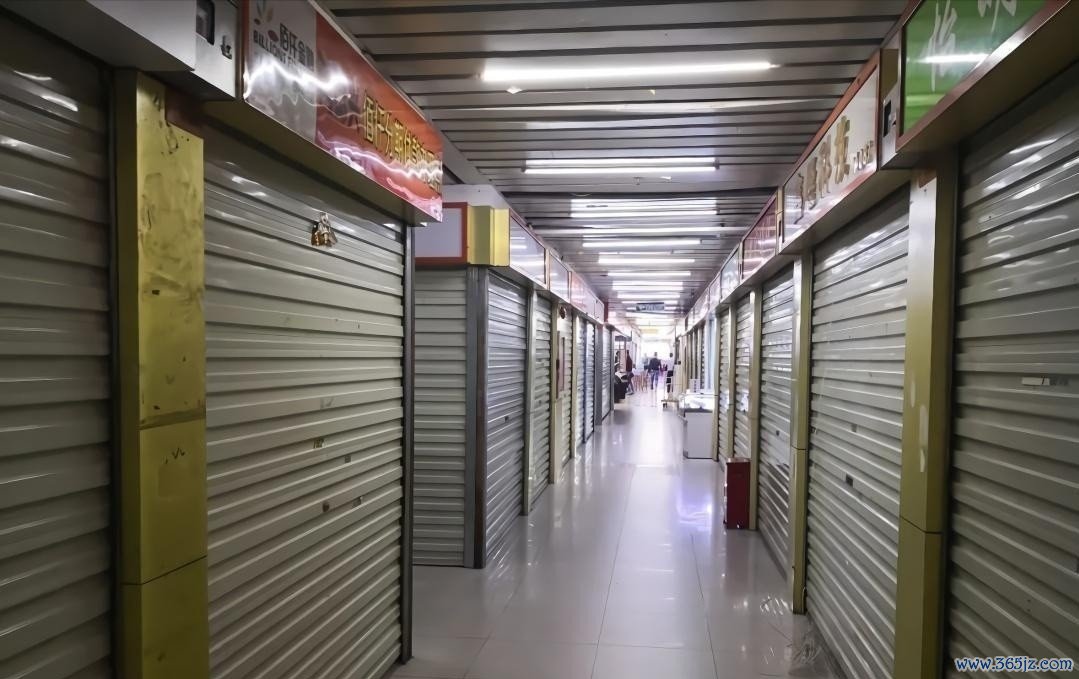
同样的逻辑放在商场里也成立,空区越来越大,人流自然往有烟火气的一两层集中,冷清区域的招商就更难。
对开发商和业主来说,这不仅仅是账面难看。
贷款利息、物业费、运维成本一天都不能停,有些项目还装进了REITs,要按季度给投资人交“成绩单”,租金撑不起来,后面的一连串问题就都会冒头。
以前可以用“再等等,市场会好”的乐观来拖,现在谁都看得出,这不是简单的周期波动,而是商业供给和消费习惯错位之后留下的硬伤。
年轻人没消失,只是换了地方花钱
很多商铺主最直观的感受就是一句话:人气不见了。
以前周末逛街是一件标准休闲项目,现在不少年轻人宁可在家点外卖、刷直播、玩游戏,真要出门,也更愿意去有内容、有活动、有社交氛围的地方,而不是随便找个商场“溜一圈”。
国家统计局和商务部这两年的数据有个明显共同点:实物商品网上零售额占社会消费品零售总额的比重大概稳定在四分之一以上,而且增速一直快于整体消费增速。
简单说,越来越多的买东西,在手机屏幕里完成了。
即时零售行业的研究报告也提到,近几年“线上下单、线下配送”的订单规模迅速放大,社区小店、前置仓、仓储会员店成了重要补充,这些都在一点点挤压传统街铺的空间。
另一边,线下服务消费倒是活跃不少。不少权威报告都提到,服务业增加值增速高于整体GDP,旅游、文娱、餐饮、运动等业态恢复得更快。
购物中心的运营报告里也能看到类似变化:餐饮、娱乐、亲子、运动馆、宠物等占比在逐年提高,传统百货、品牌专卖、标准化服装店的空间被一点点压缩。
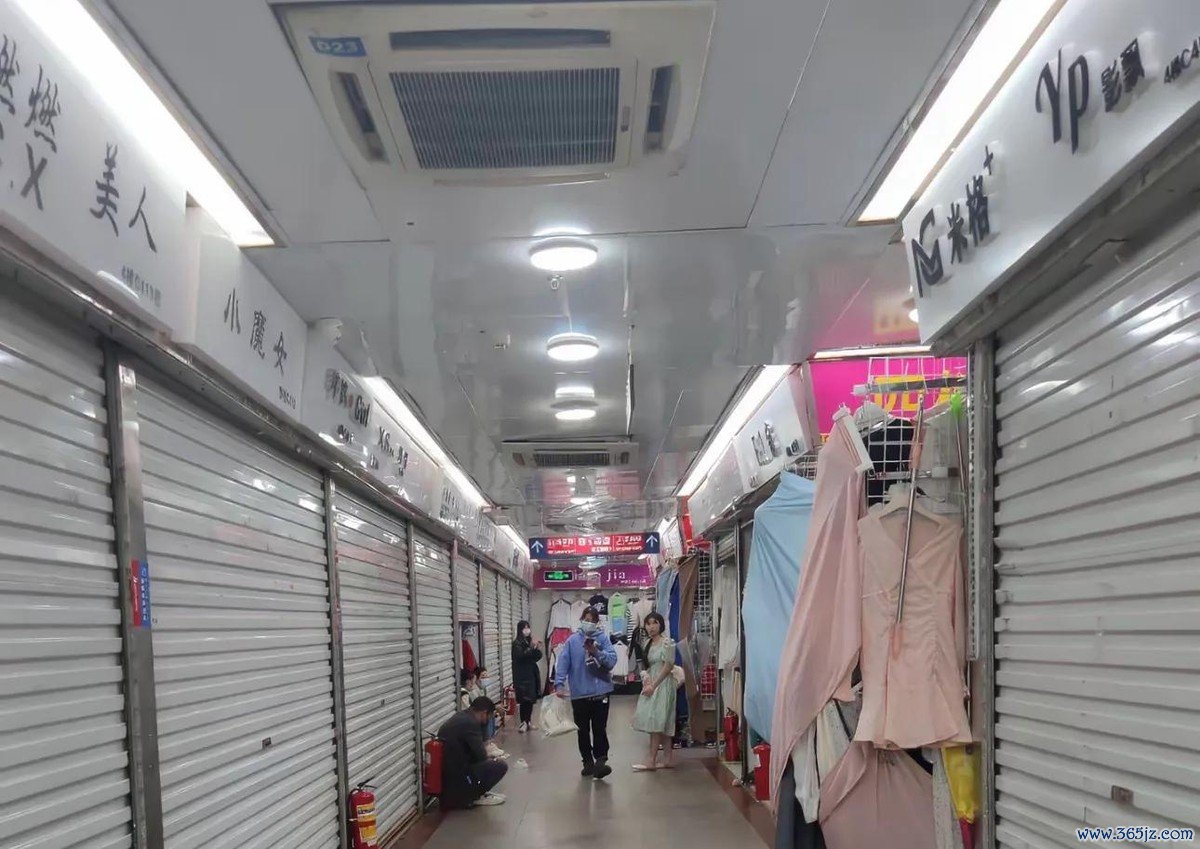
有些城市,对年轻人有吸引力的,其实只是某一个商场的地下两层,其余楼层“光线充足、气氛凝重”。
对年轻客群来说,逛街早就不只是“买东西”这么简单。
一是消费更精打细算,很多标准品类已经习惯比价、看直播、蹲折扣,线下能提供的优势有限。
二是期待的东西变了,更看重场景、活动、互动,愿意为情绪价值埋单,但前提是,这个地方确实好玩、好看、好待着,而不是一排一模一样的门面。
三是社交属性被放大,谁能成为“朋友聚会的固定地点”“拍照好看又不尴尬的休息区”,谁就更容易留住人。
现实里,跑得快的商场已经开始顺着这条路改造。
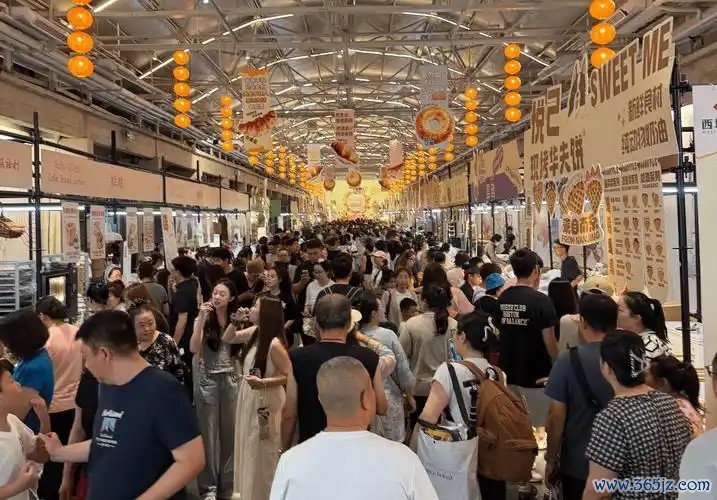
有的重点做市集,把设计感强的小摊位引进来,让年轻摊主和顾客面对面聊兴趣、聊手作。
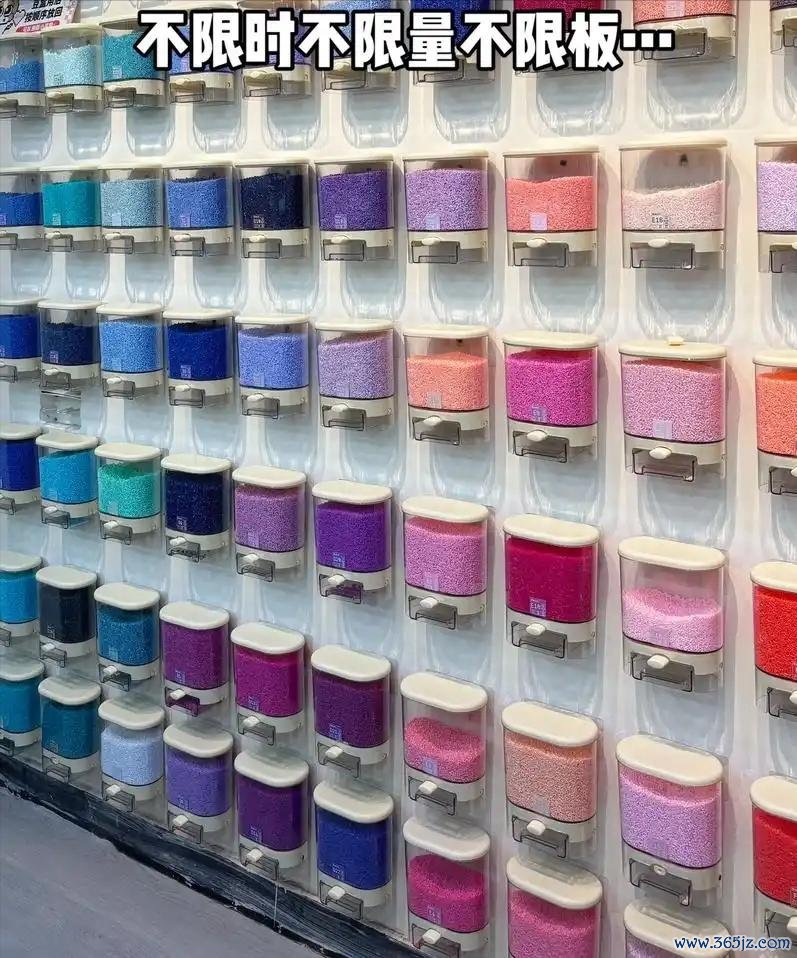
有的压缩传统服装区,把空间腾出来做运动、宠物、剧本、展览;还有的干脆把顶楼、露台改成带绿植、长椅、草坪的开放空间,让人可以随便坐着发呆、办公、看书,不用每分钟都在“被推销”。
数据也印证了这种结构变化。
官方统计年报中提到,便利店、超市、仓储会员店、无人值守店、集合店等新业态零售额保持较快增长,百货店、传统专卖店增速明显偏低,有的甚至微降。
另一些面向中高端生活方式的品牌集合店、买手店、折扣业态,也在部分一二线城市扩大开店。
在这种情况下,街边小商铺的日子自然不好过。过去依赖自然客流、靠地段吃饭的模式,很容易被线上和大型综合体双向挤压。
一些位置一般、配套落后的项目,哪怕疯狂降租,也未必能把合适的租户拉进来。
不是没人创业,而是创业者也更理性,宁可做一个线上加仓储的小模式,也不愿意把大量流量和精力押在一个看不见增长空间的街口门面上。
商场要活下去,得先学会“变身”
谈到出路,很多人习惯性地盯着一个词:降租。确实,空置高企的时候,业主要想保住出租率,不降价几乎不可能。
不过这几年看下来,单靠价格战救不活一栋楼,最多是延长一点时间。一些行业报告已经反复指出,商业地产从“开发驱动”正在转向“运营驱动”,谁把运营做精了,谁才能稳住。
全国商业总量已经非常庞大,新建大体量项目的节奏明显慢下来,企业投资更加集中在经济基础好、消费活跃的一线和强二线城市,一些地方甚至开始控制新增商业用地供应。
很多地方政府干脆换种打法,对老商场推“一店一策”升级改造,鼓励调整业态、做空间改造、改善环境,而不是再批新的综合体去“内卷邻居”。
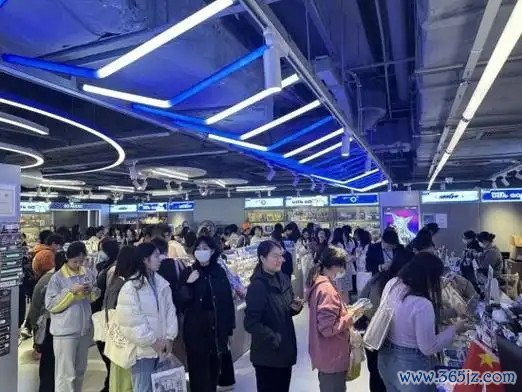
对商场运营方来说,接下来有几件事是绕不过去的。其一,要接受“做不到人人都爱”,别再想着一个综合体通吃所有年龄层、所有消费层级。
公开的行业案例里,有的项目转型动漫、Cos文化圈,直接变成年轻群体的聚集地;有的主打运动和户外,把地下一层搞成新兴运动品牌和场馆的集中区;还有的专注亲子和教育,把商场做成“家庭周末固定去处”。
对小业主和准备投资商铺的人来说,需要的不是情绪,而是冷静。
如今选一个铺子,至少要想清楚四个现实问题:周边常住人口到底有多少,人群结构怎么样。
真实客流如何,平日和周末差别多大;租金水平扣除税费、物业、水电之后,回报率是否匹配风险;一旦经营不顺想转手,市场上有没有接盘方。
听营销人员讲“区域规划多么美好”“未来要涨成什么样”的故事,远不如自己去现场蹲两天,看路口有多少人愿意在这里停下来。
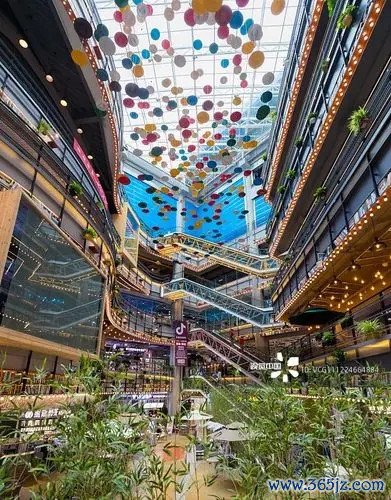
社会消费品零售总额保持增长,新型零售模式增势良好,说明市场整体是在往前走。商铺空置潮暴露的是结构性矛盾:老的供给方式跟不上新的消费方式。
这个问题不可能指望哪一个通知、哪一次补贴就解决,需要城市规划、商业运营、消费文化一起慢慢调整。
实体商业不会退场,但躺着收租的时代确实过去了。
由于平台规则,只有当您跟我有更多互动的时候,才会被认定为铁粉。如果您喜欢我的文章,可以点个“关注”,成为铁粉后能第一时间收到文章推送。
博牛配资提示:文章来自网络,不代表本站观点。